 24,169
图片来源:视觉中国
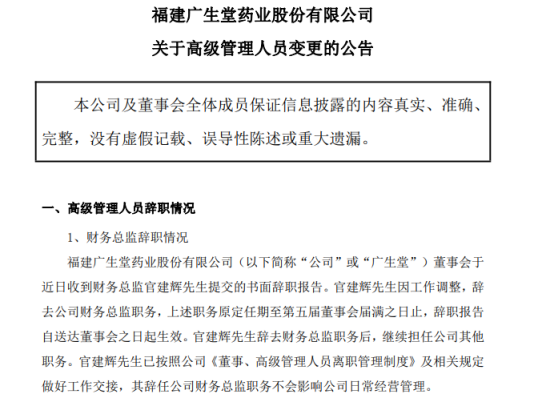
蓝鲸新闻9月14日讯(记者 何天骄)9月12日,广生堂(300436.SZ)一份《关于高级管理人员变更的公告》在资本圈引发较高关注度:财务总监官建辉“因工作调整”辞任,继续留任公司其他职务;首席科学家胡柯博士“因个人原因”辞任,不再担任公司及子公司任何职务。同日,公司聘任43岁、持CPA与税务师双证的肖厚麟接棒财务总监。要注意的是,两人都是公司转型创新药的关键齿轮——官建辉2011年入职、2017年7月起任财务总监近十年;胡柯2025年1月才正式受聘首席科学家,同时执掌创新药子公司广生中霖(任执行董事、总经理),年薪216.29万元,离职后“不再担任公司及子公司其他职务”。
这不是一次寻常换岗。翻看广生堂8月29日披露的2026年半年度报告,营收2.20亿元、归母净利润亏损6813.88万元、经营现金流-2805.67万元、归母净资产仅2.09亿元、资产负债率79.64%;在业绩持续多年低迷、在7.23亿元定增刚于8月到账、公司从仿制集采泥潭转向创新药企关键产品GST-HG141三期刚完成578例入组的节点,广生堂在同一个周末同时换掉管钱的人和管科学的核心管理层。在业内看来,这不是普通的人事轮岗,这是资产负债表与创新药管线的双重压力同时到达临界点。
两高管调整指向“双重压力”
财务总监官建辉不是“离开公司”,而是“辞去总监、保留其他职务”,接任者是43岁的肖厚麟。有财务人士分析认为,这种“退半步”的安排,在上市公司财务负责人变更中通常有两种解读:其一是定增完成后治理架构重整、财务线归位;其二是融资到位后,资金管理的重心从“怎么筹钱”转向“怎么花在刀刃上”,对财务负责人的要求变了。
目前看来,后一种解读更有说服力。广生堂的7.23亿元定增直到2026年8月24日才完成验资、8月26日披露发行情况报告书——从2023年首轮方案算起,拉锯了三年,过程坎坷。
换句话说,官建辉的“工作调整”,发生在融资闭环刚刚合上的那一刻。财务总监面对的,是连亏五年半、资产负债率近80%、净资产仅2亿出头的报表。“谁坐在财务总监这个位置上,谁就要对逾7亿元净募资金的投向效率、研发费用的资本化口径、持续经营能力的风险提示负责。这是一份高压差事。”前述财务人士分析指出。
再看胡柯,根据广生堂公告,胡柯1970年生、美籍华人,耶鲁大学医学院博士后、东京大学与沈阳药科大学联合培养药学博士,20多年工业界履历走过诺华、GSK、Jazz Pharmaceuticals,参与19款药物(含6款重磅药)的全球临床开发与注册上市,后任BaseCure CEO、甘李药业美国公司CEO。2025年1月被聘为首席科学家兼广生中霖总经理,正是GST-HG141推进III期的关键窗口。
值得注意的是研发体系的“双首席”结构:胡柯负责战略与子公司管理,毛伟忠(John Mao)负责临床执行与注册。也就是说,胡柯离任并不等于研发停摆——毛伟忠自2020年3月即在公司,任首席科学家兼首席开发官,全面负责全球创新药临床开发与商业化运营。广生堂在公告中也明确表示,胡柯辞任广生堂首席科学家职务不会影响公司日常经营管理,创新药控股子公司福建广生中霖生物科技有限公司首席科学家毛伟忠博士等正推动各项临床工作平稳、有序开展。
在业内看来,这恰恰是把双刃剑。管线没有失控,但战略的连续性被切断了:一个熟悉全球注册路径、能在NDA/BLA阶段与国际监管对话的负责人,在III期入组刚完成的节点抽身,后续揭盲、BLA沟通、商业化定价——这些需要“懂全球规则的人”的环节,压力全部压到毛伟忠一人肩上。
连亏五年半,仿制现金牛受集采冲击
要理解为何此刻人事地震,得先看清广生堂是怎么走到亏损五年半的路上。
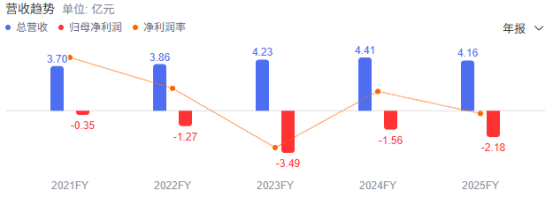
按归母净利润口径,广生堂的亏损序列清晰可数:2020年尚盈,2021年首亏3489万元,2022年亏1.27亿、2023年亏3.49亿、2024年亏1.56亿、2025年亏2.18亿,2026上半年再亏6813.88万元,五年半累计归母亏损约9.53亿元。
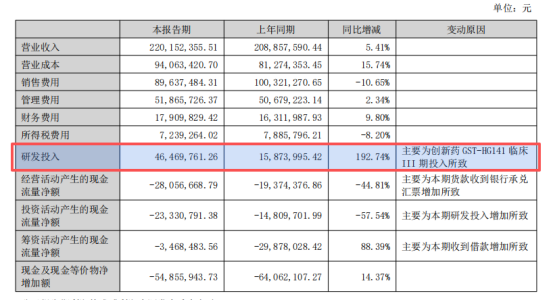
钱去哪了?半年报写得很直白,持续加大创新药研发投入导致研发费用增加、政府补助减少、计提资产减值。2026年上半年,广生堂研发投入4646.98万元,同比暴增192.74%,几乎全砸向GST-HG141三期。
然而,用于支撑广生堂转型创新药的旧引擎却在逐渐熄火。
广生堂的收入底盘是核苷(酸)类抗乙肝病毒药物——恩替卡韦(恩甘定)、替诺福韦、丙酚替诺福韦、拉米夫定、阿德福韦酯“五大金刚”,外加保肝护肝的水飞蓟宾(西利宾安)。2026年上半年,肝胆疾病药物收入1.66亿元,占主营收入86.39%。这个集中度意味着一件事:肝病基本盘的定价,决定公司生死。
而定价,已经被集采击穿。广生堂在深交所定增审核问询回复中自陈:抗乙肝病毒药集采模式下销售单价2023年较2022年下降33.33%;综合单价从2018年集采前的3.99元/粒降至2024年的0.26元/粒,降幅达93.48%。价格下降幅度远大于销量上升幅度,其他销售模式下单价也因价格联动而下降,导致抗乙肝病毒药物收入、毛利额持续下滑。2019年恩替卡韦以0.27元/粒的中标价成为经典案例。
一边是主营毛利被压缩,另一边是转型成本刚性支出。广生堂在创业板上市后即从仿制药向创新药战略转型,持续投入研发;不过,目前为止,创新药子公司广生中霖“尚处于研发及新上市创新药产品市场培育阶段,亏损金额较大,尚未实现盈利”。随着研发投入的增加,叠加新冠药泰中定销售不达预期、相关存货及无形资产大额减值,公司亏损额不断加大,去年亏损额直接突破两亿元。
破局的唯一变量,就是那两条乙肝管线:GST-HG141(奈瑞可韦)与 GST-HG131。
奈瑞可韦:皇冠明珠,也是救命稻草
市场给广生堂145.88亿元市值(以9月14日收盘价估算),买的不是那1.66亿元的肝胆药收入,而是“乙肝功能性治愈”的期权。
奈瑞可韦是全球首个进入III期临床的乙肝核心蛋白/核衣壳调节剂,公司拥有全球自主知识产权,迄今全球尚无同类产品上市,属潜在First-in-Class。2024年12月,该药物纳入国家药监局突破性治疗品种名单,II期研究成果于2024年11月获美国肝病研究协会(AASLD)作为Late-breaking Abstract接受,2025年8月发表于《柳叶刀-eClinicalMedicine》。II期数据显示,在核苷类药物治疗基础上联合治疗24周,84.0%和81.5%的患者HBV DNA降至检测下限,显著优于对照组32.1%;且显著降低pgRNA(平均降幅>1 log10),间接提示对cccDNA的潜在耗竭作用。
进度上,III期于2025年7月首例入组,2026年2月完成全部578例受试者入组。2026年1月,广生中霖参与的“慢性乙型肝炎临床治愈联合治疗新方案研究”获国家卫生健康委立项通知,GST-HG131、GST-HG141及联合用药作为课题研究用药,入选“新发突发与重大传染病防控”国家科技重大专项。GST-HG131联合GST-HG141的II期临床也已启动,被业内视为挑战乙肝功能性治愈的“全口服三联方案”。
这套叙事足够性感,也因此撑起了股价——公司总市值曾在2026年4月一度冲到约300亿元。
不过,广生堂这套叙事的背面有着极高的脆弱性。其一,II期数据的“惊喜”能否在III期复制,尚无定论。其二,对赌悬顶。2023年广生中霖融资引入福建地方国资、泰格医药等机构,投后估值超20亿元,附带严格的上市/获批/收入对赌条款;后经2025年9月《补充协议(二)》将承诺期限延长至2029年3月30日,第一轮交易方已同意回购延期,第二轮设救济条款。公司回复深交所称“现金回购义务触发概率较低”,但一旦管线延期,广生堂实控方李国平家族需承担的回购义务即被激活。其三,定增资金的“保质期”有限。7.23亿元募资中5.98亿元投向创新药研发,占比超八成。按当前烧钱速度,这约够支撑2–3年临床与商业化准备;而III期数据读出、BLA受理、获批上市、销售放量的链条,任何一环延后,公司又要回到融资桌上。
把这些摆在一起,胡柯的离开就不再是“个人原因”四个字能盖住的,它发生在管线从“临床推进”切换到“注册+商业化”的能力断档期,而这个断档期,对公司而言至关重要。
广生堂当前的困境可以用一句话概括:它拥有中国最性感的乙肝功能性治愈叙事之一,却只有2.09亿元的净资产来承载它。官建辉与胡柯的同步离场,是这场张力的一次集中释放——一个面对融资闭环后的财务重整,一个面对管线从临床向注册切换的能力断档。公司迅速任命肖厚麟、明确毛伟忠继续主导临床,是在用组织手段止血。但组织手段解决不了根本问题:钱要够烧到获批,数据要经得起读出,对赌要撑到兑现。当前,广生堂最需要的不是运气,是时间。而时间,恰好是它最缺的东西。