 31,322
图片来源:视觉中国
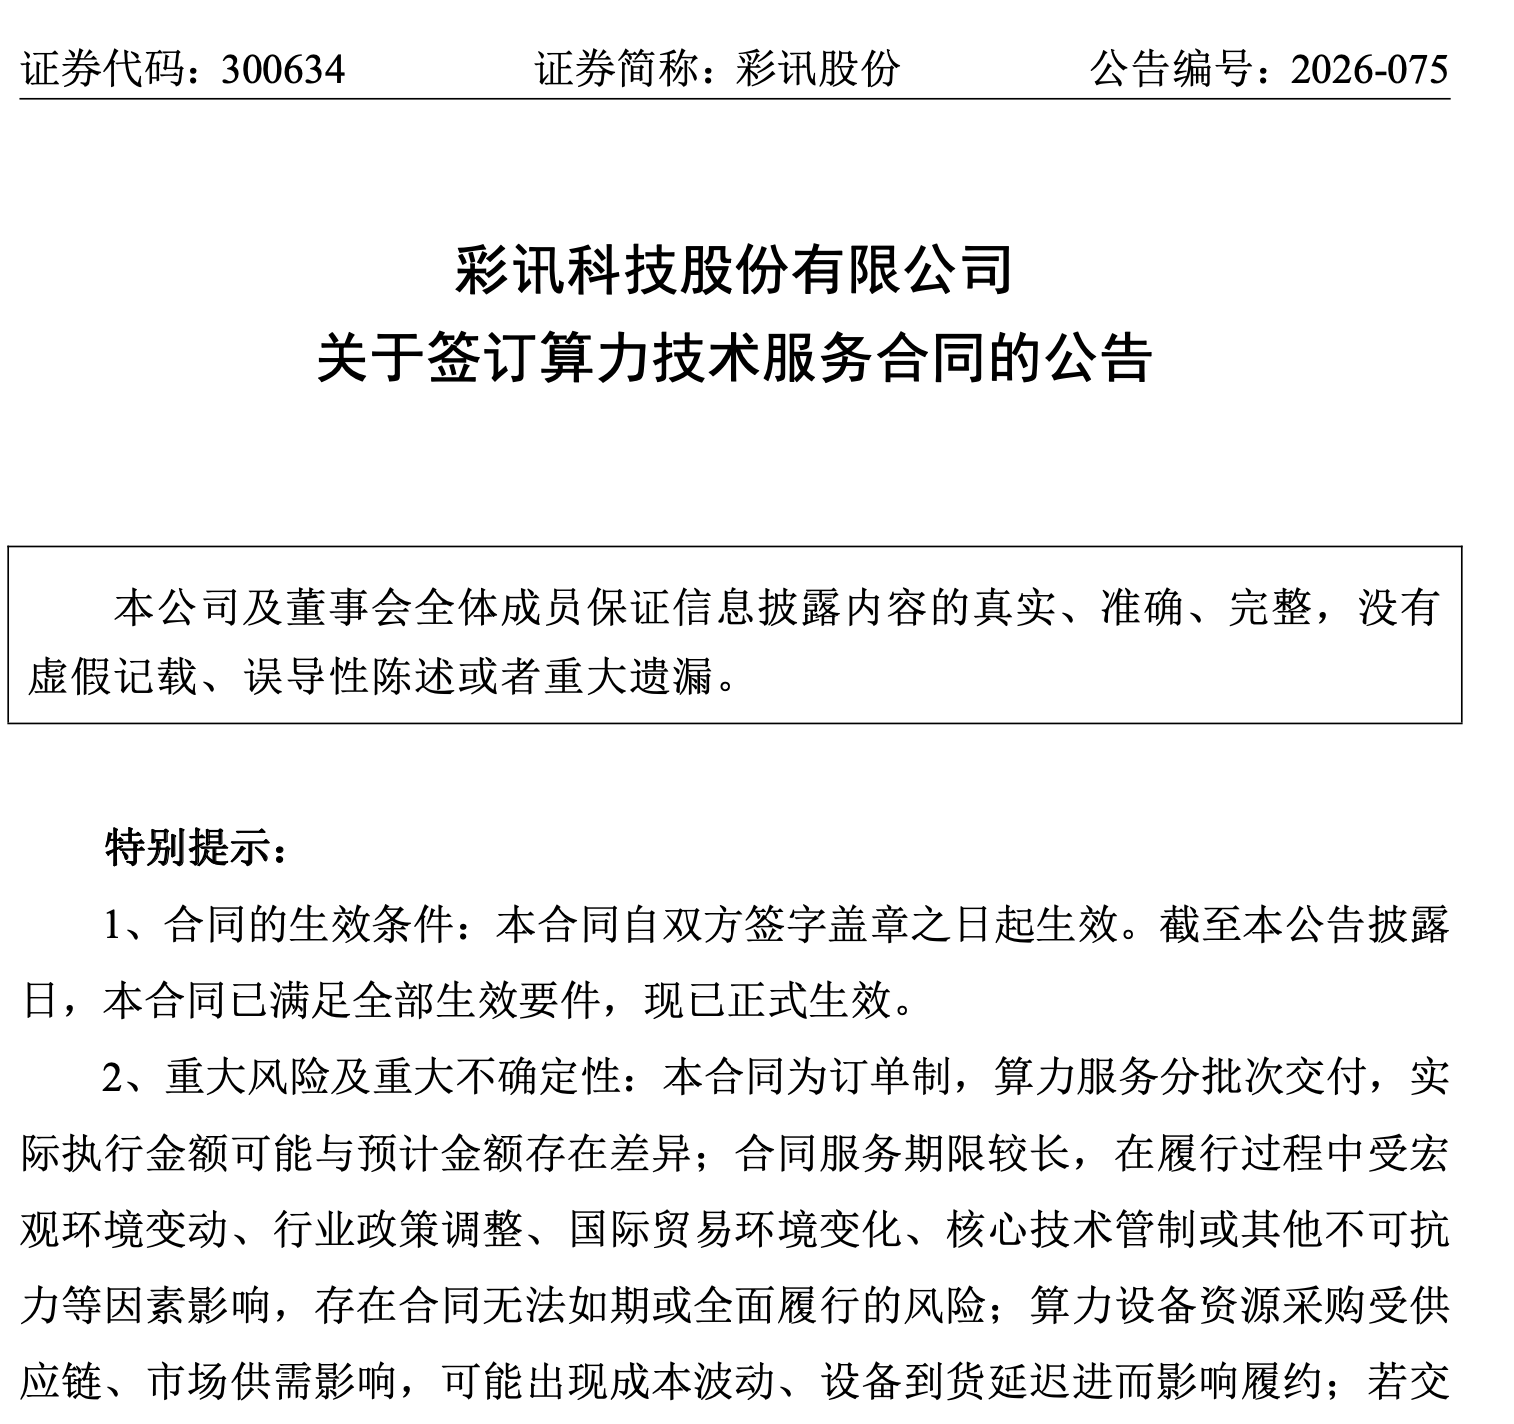
蓝鲸新闻9月21日讯(记者 徐甘甘)进入2026年以来,A股上市公司披露的算力租赁大单明显增多。9月21日,主业为软件服务的彩讯股份(300634.SZ)发布重大合同公告,引发了市场的高度关注。
图片来源:彩讯股份公告
据公告,彩讯股份与匿名“H公司”签署《算力技术服务协议》,服务费总额预计不低于18.12亿元(含税),各订单服务期限均为自服务验收之日起60个月。
实际上,这并非彩讯股份首笔算力订单。根据2024年财报显示,彩讯股份新签AI相关(含智算服务)签约订单总金额2.07亿元,AI相关项目25个。
值得注意的是,彩讯股份2025年全年主营业务收入仅为17.69亿元。这笔18.12亿元的5年长单,总额已超过公司过去一整年的主营收入。
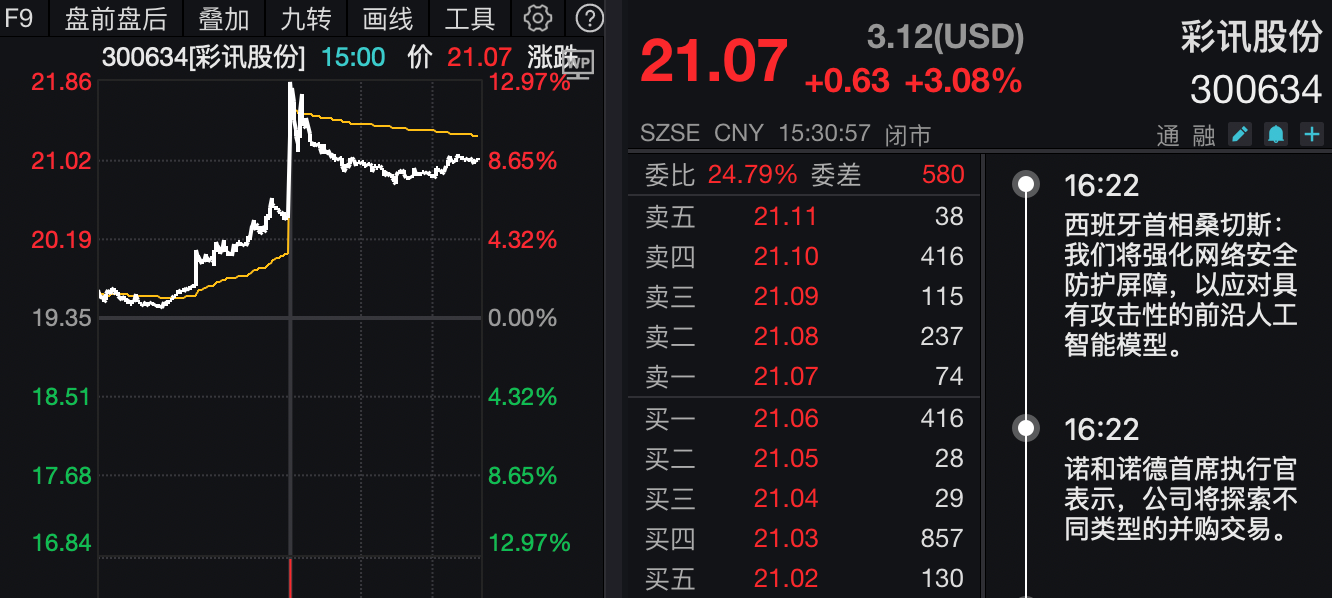
二级市场同步做出反应。截至收盘,彩讯股份股价报21.07元/股,上涨3.08%,总市值约95亿元。
图片来源:wind
抛开“18.12亿”这个数字,这家以协同办公、系统集成为主业的企业传统业务正在收缩。截至今年上半年,AI及算力业务增速同比大涨36.86%,营收占比已升至三分之一左右,但尚不足以对冲整体收入的下滑。 与此同时,经营现金流转负、短期借款激增964.76%,叠加3.64亿元现金收购带来的商誉悬顶,财务弹性正在被多重因素同时挤压。
尽管公告中显示出对业绩的乐观预测,“若本合同顺利履行,预计对公司履约年度的经营业绩产生积极的影响。”不过该协议为订单制框架合同,最终对业绩的实际影响,仍要看后续订单下达、交付验收的落地情况,有待持续观察。
从软件开发到算力租赁设备,业务模式由轻向重资产切换
彩讯股份成立于2004年,核心业务是软件产品开发与销售、技术服务和系统集成,旗下协同办公、智慧渠道、智算服务与数据智能三大产品线,原有业务整体偏向轻资产软件服务。
本次签署的算力技术服务业务属于典型的重资产、前期投入较大的商业模式。公告披露:算力服务所需的算力设备及资源需由公司根据订单交付进度统筹安排,可能受市场供需、行业政策及供应链稳定性等因素影响,出现采购成本波动、设备无法按期到货等情形。
针对软件公司做重资产算力,中国企业资本联盟副理事长柏文喜对蓝鲸新闻表示,核心风险在于GPU/服务器到货延迟与涨价、技术迭代导致旧卡跌价、自建折旧拖累(募投新增折旧最高约2.73亿/年)、客户用不满导致空转、设备故障/中断引发违约、授信扩张推高财务杠杆。整体看,订单利好智算规模化,但短期会把彩讯从轻资产软件商往“软件+重资产运营”拉,资金管理决定风险大小。
事实上,按金额来说本次不低于人民币18.12亿元(含税)的订单并不算小,且据公告日起,合同已经生效,也就意味着算力设备的采购已经可以开始提上日程,订单采用季度预付费方式。
那么公司首先要面临的问题是:在主业承压的当下,资金从何处来?
2026半年报显示,上半年彩讯股份实现营业收入6.96亿元,同比下降24.33%;归属于上市公司股东的净利润6872.65万元,同比下降49.23%。亮眼之处是营收结构有所优化,2026年上半年,公司AI及算力相关收入达2.42亿元,同比增长36.86%,占营业收入比重由上年同期的19.22%提升至34.76%。
尽管如此,却也难掩传统产品线的下滑颓势。分具体产品线来看,协同办公产品线2026年上半年实现收入1.54亿元,同比下降38.24%。智慧渠道产品线2026年上半年实现收入3.49亿元,同比下降1.25%。更值得关注的是智算服务与数据智能产品线,2026年上半年实现收入1.66 亿元,同比下降 41.50%,公司归因为主要系上半年算力市场价格波动较大所致。
回溯去年财报发现,公司营收和利润并不差。2025年实现营业收入18.3亿元,同比增长10.76%;归母净利润2.91亿元,同比增长26.29%。
不过今年以来,资金层面却有了较大的变动:从2025年末到2026年6月30日,公司货币资金从约16.77亿元下降至约9.83亿元,半年内减少约6.94亿元,降幅约41%,经营活动现金流为-9514.23万元,同比下滑145.40%。短期借款从年初的约0.2亿元激增至 2.18亿元,增幅达964.76%。
货币资金的大幅消耗,主要受 3.64 亿元现金收购基智智能、经营性现金流出、算力业务前期垫资等多重因素共同影响。
面对算力业务扩张带来的资金需求,公司在 8 月 31 日投资者关系活动记录中披露,已将银行综合授信额度由 15 亿元上调至 30 亿元,新增授信将重点用于智算业务投入。
柏文喜对蓝鲸新闻表示,将 18.12 亿元含税框架规模按 5 年周期平滑,对应年化收入约 3.6 亿元,体量看似与现有业务接近,但硬件折旧、融资利息、设备垫资会优先侵蚀利润。一旦硬件投放进度快于预收回款节奏,公司负债与现金流压力将进一步放大。
近三年无过同类合作的H客户:框架订单设置季度预付机制
公告中另一个引人关注的细节是本次下单客户。
公告以H公司为代号,称H公司与彩讯股份不存在关联关系或利益安排,与公司控股股东、实际控制人、持股5%以上的股东、董事、高级管理人员不存在关联关系或利益安排。另强调H公司为有效存续的有限责任公司,不属于失信被执行人,具有较好的履约能力。
值得注意的是,H 公司与彩讯股份近三年并无同类业务合作记录,本次框架协议却采用季度预付的付费模式。反观行业普遍惯例,不少算力订单执行的是验收通过后付费的严苛结算方式,该笔订单的付费安排与行业常见做法形成反差。
据蓝鲸新闻简单测算,将协议预计最低总规模按 5 年服务周期做静态平摊,对应年化含税规模约 3.62 亿元。按照协议约定的季度预付费机制粗略推算,理论上 H 公司每季度预付规模接近 1 亿元;但该协议为订单制框架,实际下单节奏、付款金额仍以双方后续确认的采购订单为准。
蓝鲸新闻就合同相关细节致电彩讯股份董秘办,公司回应称,基于保密条款与商业秘密保护,已向交易所申请对客户身份及合同部分细节豁免披露,可对外披露信息均已体现在上市公司公告中。
该合同金额占公司 2025 年度经审计主营业务收入的 102.43%,且绝对金额超过2亿元,触发创业板重大合同专项披露要求,广东环球经纬律师事务所出具的法律意见书核实,认定本次重大合同签署及内容合法、真实、有效。
同时法律意见书明确免责边界:“本法律意见书的出具不代表本所及本所律师对交易双方完全履行所签署合同的确认或担保。” 即法律意见书仅确认合同文本签署的合法有效性,不对交易双方实际履约能力、后续履约结果作出保证。
彩讯股份也在公告风险提示中说明,本次为订单制协议,分批次交付,实际执行金额可能和预计金额存在差异,存在订单无法足额下达、部分订单未能履行完毕的风险。