 22,374
文丨市值观察 市新高
今年1月,礼来找来英伟达,计划在五年内共同投入最高10亿美元,建设AI联合创新实验室。
两个月后,礼来与英矽智能扩大合作,约定1.15亿美元首付款;10月19日,又与剂泰科技签下药物递送合作。晶泰科技更早,2023年,就已经拿到了礼来的AI药物发现项目。
要知道礼来已站在医药业顶端。2025年成为全球首家市值突破万亿美元的药企,仅Mounjaro和Zepbound两个品牌,全年就卖了约365亿美元。
药卖到这个份上,为什么还要在AI上密集下注?接连找上中国公司,又看中了什么?国内这些入局者,谁最有希望成为中国AI制药之王?
【药企的难题】
药卖得再好,也会焦虑。
2022年,艾伯维的修美乐年销售额达到212亿美元,2025年只剩45亿美元,生物类似药竞争让它丢掉了近八成收入。好在Skyrizi和Rinvoq及时接班,2025年合计卖了约259亿美元。
每家药企都想完成这种接力,偏偏新药何时成功,谁也说不准。德勤给全球20家大型药企算过账:2025年,单款药从发现到上市的平均研发成本升至26.71亿美元;后期研发管线的预期内部收益率仅为7%,剔除GLP-1这类超级爆款后,只剩2.9%。
研发越来越贵,回报却靠少数超级药撑着。AI制药瞄准的,就是研发中那些昂贵的试错。
药物的晶体结构会影响稳定性等性质。辉瑞过去做一类相关预测计算,最长要花四个月;与晶泰合作后,缩短到数天。原先费时到几乎不愿尝试的研究,后来成了几乎每个小分子项目都能用的工具。
英矽的Rentosertib项目,则把AI用于靶点选择和分子设计,从靶点发现到确定临床前候选化合物,用了约18个月。早期发现提速不能保证临床成功,但如果能减少无效尝试,就足以让这些药企掏钱。
礼来的三笔合作,对应的也是不同需求:晶泰围绕指定靶点设计、合成和筛选候选药物;英矽提供药物资产及研发合作;剂泰开发递送材料,帮助药物抵达目标组织。
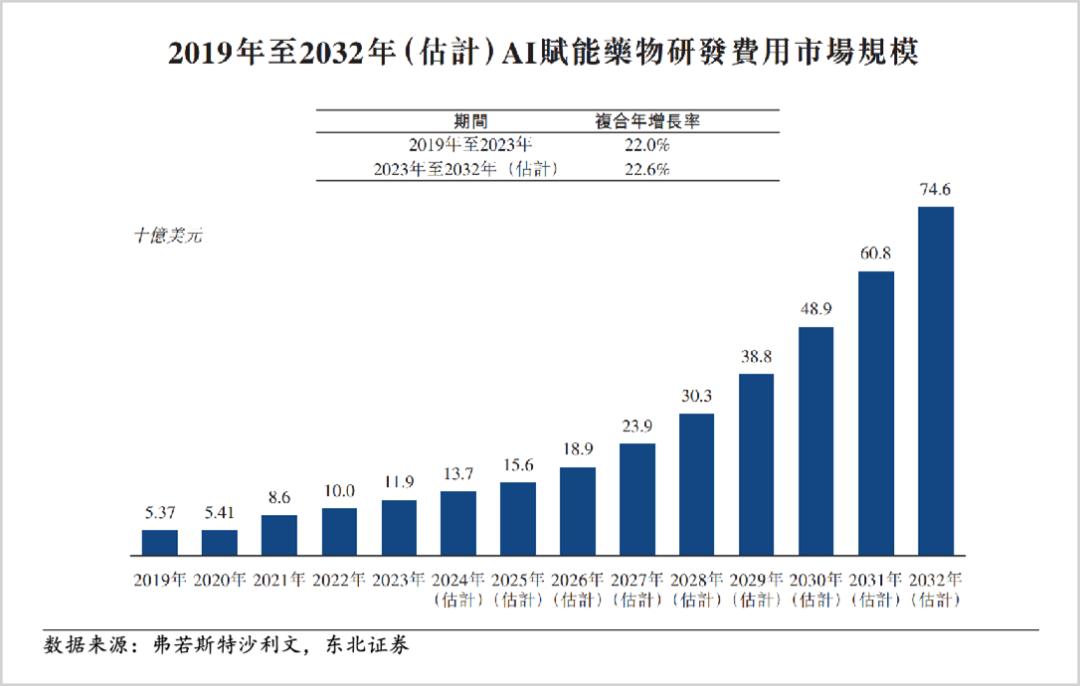
礼来愿意花钱解决的难题,其他药企也绕不过去。按AI赋能药物研发支出的口径,沙利文预计,这一全球市场将从2023年的119亿美元增至2032年的746亿美元,扩大到六倍多。
AI制药公司能做的,也不只是卖软件、收服务费。开发出有价值的候选药物,可以授权给大药企,先收一笔钱;以后药物推进临床、获批上市,还可能获得后续付款和销售分成。能不能连续做出好项目,决定了这门生意能做多大。
礼来的合作已经说明,国内有企业拿出了大药企愿意付钱的技术和项目。中国公司能接下这些合作,靠的也不只是算法。
【MNC为何找上中国企业】
今年4月,英国议会的一场听证会上,议员问阿斯利康英国主席Shaun Grady:为什么要在中国的研发和生产设施上投入150亿美元?
Grady提到了科研人才、创新能力,以及研究成果转化的速度。阿斯利康全球六大战略研发中心,中国占了两个。公司内部还有个说法,叫“China speed”。
具体到AI制药,大药企选中国企业,主要有三个原因。
第一,能解决具体问题的技术。
去年1月,优时比引入晶泰科技旗下的抗体研发AI平台,其计算药物设计负责人明确表示,签约前已经将这项工具与其他计算方法进行了广泛测试、评估。
优时比本来就有抗体研发和计算设计能力,仍然选择外部工具。大药企不缺科学家,但没有必要把每一种专业方法都重新开发一遍。中国公司也不必样样超过对方,在一个难题上做得足够好,就能谈合作了。
第二,研发配套能省下时间和成本。
AI给出设计,后面还有合成、测试和临床研究。中国成熟的研发团队、专业实验公司和临床网络,让药企不必把所有设施和人员都配齐,也能推进项目。
麦肯锡以快速跟随型单抗项目建模:中国最佳实践方案的药物发现阶段为36个月,全球参照方案为54个月;Ⅰ期临床单患者成本约为全球基准的三分之一。
更早拿到实验结果,药企就能更早决定继续投入,还是放弃项目。同样的预算,也有条件覆盖更多项目。
第三,中国企业已经能直接补充大药企的管线。
麦肯锡估算,2025年中国占全球生物医药在研管线的约30%。阿斯利康今年1月披露,自2023年以来,已与15家中国创新药企达成17项合作。
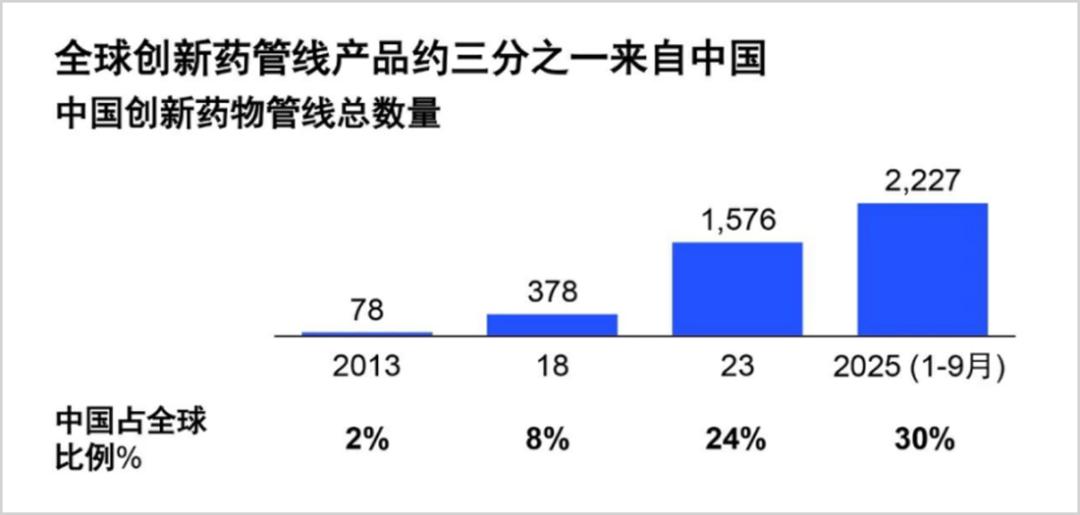
这些项目不全由AI研发,但AI公司所在的中国医药行业,已经有发现新药、推进临床和对外授权的经验。
石药集团今年与阿斯利康的合作,就包括八个代谢疾病项目,以及AI多肽发现、长效给药技术。石药将相关项目推进至Ⅰ期完成,阿斯利康负责授权区域的后续开发与商业化。对应药物与技术的12亿美元首付款,今年5月已经到账。
有用的技术和有开发价值的药物,让MNC愿意谈合作;研发的速度和成本优势,则让这笔合作更有吸引力。
但单凭几个订单,还不足以撑起一家AI制药巨头。
【谁能成为巨头?】
国内有不少药企在布局AI。
恒瑞医药引入剂泰科技的制剂平台,复星医药建设自己的PharmAID体系,成都先导、美迪西则把AI接入药物发现与临床前研发服务。
从AI技术出发的企业也很多。百图生科与赛诺菲合作开发生物药AI模型,协议约定1000万美元首付;深势科技与复宏汉霖合作研发小分子、ADC及抗体;分子之心则从蛋白质设计切入。
但如果要在上市公司中寻找以AI制药为核心业务的新巨头,最值得比较的还是英矽、晶泰和剂泰。
三家公司都拿到了大药企的合作,但已经做出的成绩,分量各有不同。
剂泰的MTS-004已经完成Ⅲ期研究,英矽的Rentosertib今年9月才完成Ⅲ期首例患者给药。不过,前者是把已有活性成分开发成口崩片,后者从治疗靶点选择到新分子设计都有AI参与。两家公司验证的是不同能力,不能拿临床期数直接排座次。
在原创新药上,英矽的进展更扎实。它已经把AI参与提出的研发方案做成候选药物,推进到后期临床。能否获批还要等结果,但从设计到实验、再到人体研究,已经有了连续的成果。
重点项目之外,公司还在补充新药。截至10月13日,英矽自2021年以来累计提名35个临床前候选化合物,其中11个来自今年。候选药不等于成功的新药,却让公司有更多项目可以开发、授权,不必只等Rentosertib的结果。
今年上半年,英矽收入1.063亿美元,97%来自药物发现与管线开发,主要由首付款和里程碑收入推动。它已经能靠研发成果挣钱,但项目失败,尚未兑现的后续付款也可能消失。
晶泰向客户提供的产品里,还有一整套实验系统。
韩国JW制药旗下研究机构先买药物发现服务,后来扩大合作,采购AI机器人实验系统,今年4月完成交付。用过服务的客户,愿意进一步把系统放进实验室。
晶泰的智能合成工作站已部署至13家客户。上半年,AI for Science智慧解决方案收入1.94亿元,同比增长136.4%,其中也包括材料研究。自研及合作管线已有三条进入临床。
与英矽的药物授权相比,系统和服务不必等一款药成功,就能向不同客户收费。但客户多,也不自动等于利润高。如果每来一家客户,都要重新开发、安排大量人员调试,收入与成本就会一起增加。
已经交付的系统,能在后续项目中沿用多少,决定了晶泰能否从一家接项目的公司,做成一家有规模效益的平台企业。
剂泰同样可以服务多家药企,不过它更集中地解决制剂和递送问题。
与恒瑞的合作针对制剂配方开发,与礼来的合作则探索新的脂质载体和组织特异性递送。剂泰与晶泰相似,都可以把技术用于别人的研发;也和英矽一样,能通过保留药物或技术权益,争取后续收益。一项递送技术如果进入多款药物,公司就有机会分享多个项目的成果,不必自己承担每款药的全部开发和销售工作。
不过,剂泰眼下的收入更多来自合同合作。上半年,公司收入1.54亿元,MTS-128的授权是重要来源,经调整亏损仍有0.51亿元。制剂开发取得的临床成果,也不能替LNP递送完成人体验证。
目前,英矽在原创新药上的成果更完整,研发也更早转成了可观的授权收入。但这还不是未来规模的排名,晶泰和剂泰的潜力,要看研发系统和关键技术能否被更多客户长期采用,以及扩大业务之后,利润能否跟上。
新的对手也已经来了。据《经济观察报》报道,10月24日,在第十一届医药创新与投资大会上,任峰笑称英矽已经是AI制药界的“老登”,由科技大厂孵化、或由其技术骨干创办的新公司,被他称为“第二代AI制药公司”。这些公司更多从大模型和智能体切入,老公司的实验与项目积累,要与新公司的技术打法展开竞争。
可以肯定的是,中国未来一定会诞生一批AI制药巨头,有望走到这一步的,也远不止英矽、晶泰和剂泰。