 39,038
图片来源:视觉中国
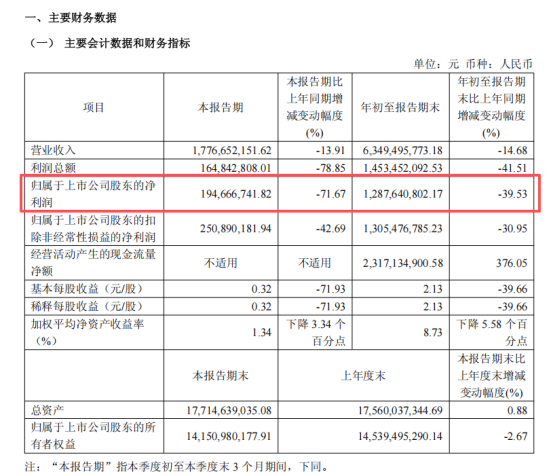
蓝鲸新闻11月2日讯(记者 何天骄)10月31日,片仔癀(600436.SH)交出2026年三季报:前三季度营业收入63.49亿元,同比下降14.68%;归母净利润12.88亿元,同比下降39.53%;扣非净利润13.05亿元,同比下降30.95%。单看三季度,营收17.77亿元,同比降13.91%;归母净利润1.95亿元,同比大降71.67%,利润降幅较上半年进一步扩大。
曾经“药中茅台”的光环,正在经历最冷的一个秋天。2021年7月,片仔癀股价盘中最高触及491.88元,总市值一度接近3000亿元;截至11月2日收盘,股价约127元,总市值回落至760亿元左右,较高点回撤约75%,市值蒸发超2000亿元。
利润大降七成:主业承压、投资端“失速”
片仔癀在三季报中对利润大幅下滑的解释很直白:医药行业利润减少,叠加子公司漳州片仔癀投资管理有限公司投资收益大幅缩水。
财报显示,片仔癀前三季度投资收益仅5815.82万元,而上年同期为3.64亿元;其中对联营、合营企业的投资收益由上年同期的2.58亿元转为-1886.75万元。投资端从“利润补给”变成“拖累项”,是三季度净利断崖式下滑的重要非主业因素。
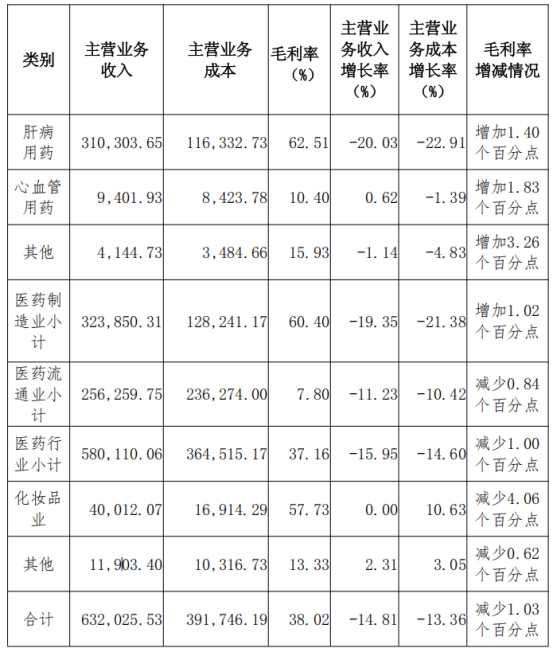
主业端同样在挤水分。分板块看,毛利率最高的医药制造业前三季度收入32.39亿元,同比降19.35%;其中核心肝病用药(片仔癀锭剂及胶囊)收入31.03亿元,同比降20.03%,但毛利率62.51%,同比反升1.40个百分点,说明虽然量在退,但价格与成本结构还没崩。医药流通业收入25.63亿元,同比降11.23%;化妆品业收入4.00亿元,与去年同期基本持平。
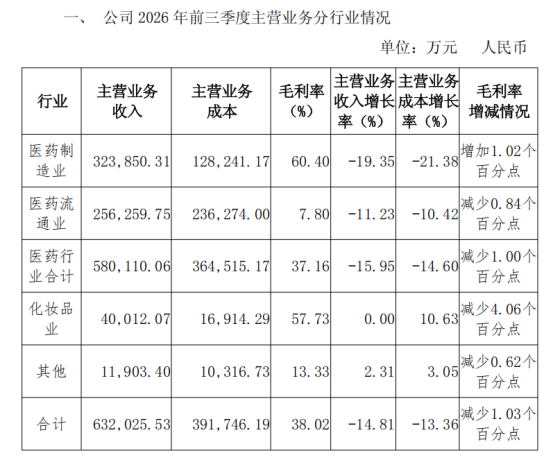
毛利率整体仍在持续下滑,片仔癀前三季度销售毛利率37.91%,同比降1.02个百分点;净利率19.72%,同比降8.95个百分点。Q3单季毛利率32.99%,环比再降约3.3个百分点。在业内看来,毛利率持续下滑背后或与同仁堂贵细原料(尤其是天然牛黄)高价库存尚未完全消化有关。
在今年4月召开的2025年度业绩说明会上,当时的管理层曾公开表示,后续将通过“优化原料库存与采购布局、深化渠道规范化管理、推进产品结构升级和内部降本增效”多项举措,逐步推动公司毛利率修复。
原料拐点已现,利润修复要等“库存切换”
事实上,片仔癀的成本症结在牛黄。2025年天然牛黄(胆黄)价格一度冲至140万—170万元/公斤,而2019年仅为35万元/公斤左右。2026年随着进口牛黄通道打开(片仔癀完成全国首单阿根廷进口天然牛黄采购),原料端从“单渠道”变“国内+海外”双通道,成本拐点已经出现。
但成本下降不会立刻变成利润。公司采用加权平均成本核算,前期高价库存仍需季度级消化。华兴证券、长城证券在研报中均提到:2026年业绩处于逐季修复通道,真正弹性的释放更可能在2027年——前提是终端价格不继续松动、渠道库存回归健康。
长城证券预计,片仔癀2026—2028年归母净利润有望逐步回升;华兴证券维持“买入”评级,但措辞从“高景气延续”转为“品牌力仍在,修复需耐心”。
新管理层接棒,单品依赖问题待解
业绩之外,治理端的变化更受市场关注。2026年7月,原总经理黄进明到龄退休;9月施艺雄接任总经理;10月原董事长林志辉辞任,董事长、总经理半年内完成交接。
新班子接过的,是一个“单品依赖”仍重的片仔癀:肝病用药占医药行业收入过半,锭剂提价策略在2023年冲到760元后,终端实际零售已出现730元左右的折让。
要改变单品依赖现状,一位医药行业分析师认为主要有三条路径,一是渠道数字化,通过追溯码采集经销商进销存,规范线上乱价;二是品类外延,复方片仔癀含片、感冒灵出口、名医馆诊疗服务增长已起量(上半年名医馆诊疗人次同比增长14.3%);三是研发补课,目前在研新药19项,10项进入关键临床,覆盖中药创新药与化药,但兑现仍需时间。
“片仔癀的问题从来不是‘秘方不灵’,而是增长模型要从‘提价+囤货’切换到‘复购+场景’。”上述分析师认为,这一步切换的阵痛,比市场预期的更长,但也是老字号必须过的关。