 27,965
文|整点消费
在饮料界,谁不想做下一个“可口可乐”?
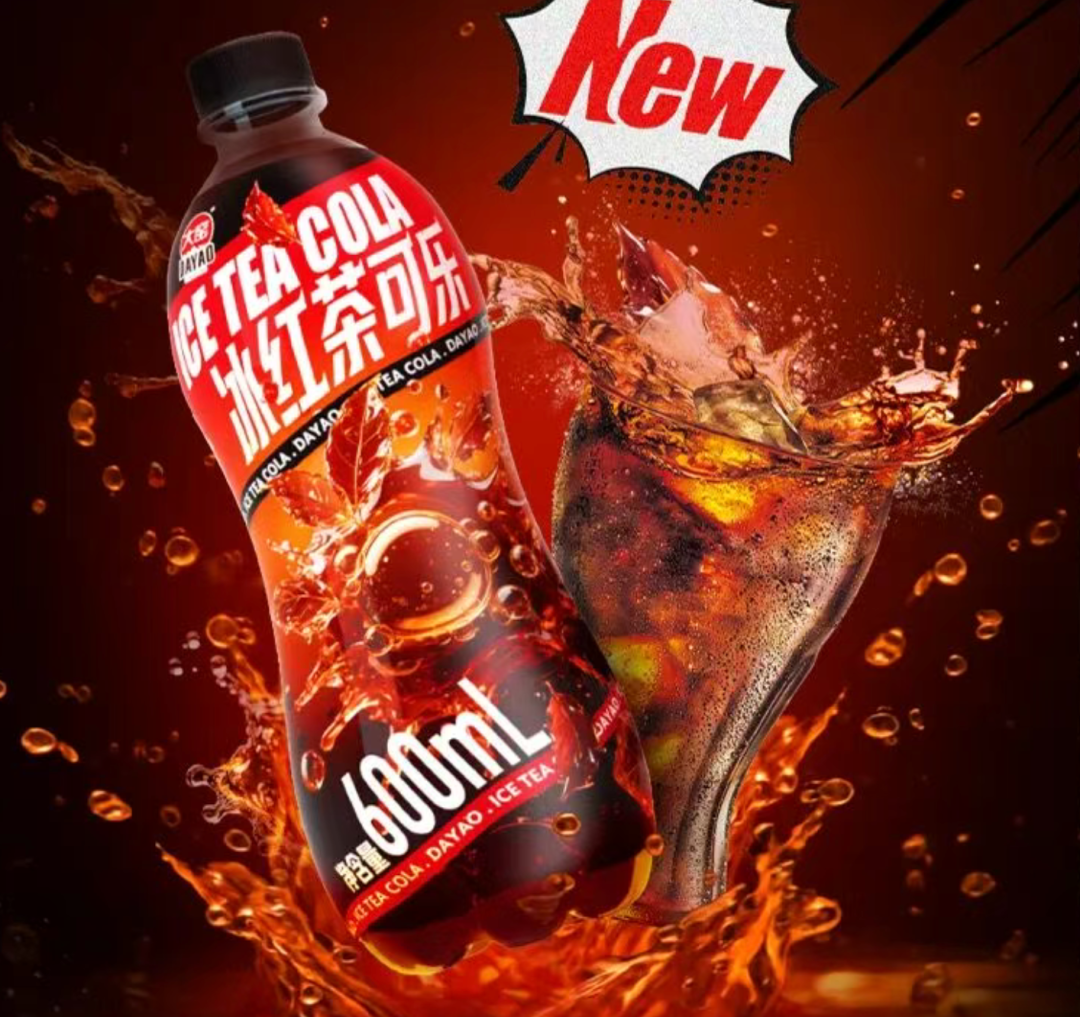
图源:大窑饮品
曾经作为“国产汽水之光”的大窑,在被全球另类资管机构KKR拿下85%股权之后,一切都变得更加“稳准狠”了:加速团队汰换、频频推新……从市场动作来看,大窑的目标很明确:把产品从餐饮渠道摆进更多的流通终端,以经典玻璃瓶为原点,加速更多品类、更多场景下的品牌渗透。
当然,对大窑而言,更迫切的或许并不是成为“下一个可口可乐”,而是如何应对当下的市场颓势与盈利压力。
大窑“压力”更大了
在国内碳酸饮料市场,大窑一度成为最有可能和“两乐”掰手腕的国产汽水品牌,有公开数据称其2023年营收约32亿元,2025年甚至攀升至50亿元,其体量是冰峰的10倍、北冰洋的3倍……不过,这些数据都没得到大窑官方的确认。
大窑此前还坚称“不可能被外资收购或控股”,终于让国内消费者看到了国产汽水的“新曙光”。但在2025年,大窑正式告别了自己的“国货”身份,投入KKR麾下。根据双方的交易公示文件显示,2024年,远景国际有限公司(背后的实体即大窑饮品)在中国境内碳酸饮料市场的份额位于5-10%的区间,仅次于可口可乐和百事,但这丝毫不影响大窑的百亿估值。
或许是奔着成为下一个“可乐”,KKR入主大窑之后,在今年1月正式邀请从卫龙美味CEO一职上辞任的孙亦农来出任CEO。
不过,“穿上洋装”的大窑并没迎来好时候——国内饮品市场集体“过冬”,碳酸饮料也没能幸免。
据线下零售检测机构马上赢的数据显示,今年饮品旺季(5-8月),饮料大类的销售额、折算出货量与销售件数三大指标继续延续2025年同期的全线下滑趋势,并且进一步加深至-13.67%、-10.97%和-14.38%,三项指标降幅均达到三年来最大值。
聚焦到碳酸饮料品类,作为推新规模最大的品类之一,新品数量也从2025年旺季的1841款大幅降至2026年的843款。
而在今年前三个季度,汽水品类的销售额同比增速分别为-4.17%、-12.23%和-10.95%。
由此可见,国内碳酸饮料的整体市场在持续收缩。
与此同时,碳酸饮料的市场结构也在加速变化,据《每日经济新闻》援引欧睿数据,上半年国内碳酸饮料销量同比增长4.3%,但增量全部来自无糖产品,无糖碳酸已占碳酸总销量的四成以上。而在无糖碳酸品类方面,大窑基本上是“缺席”的,它的收入支柱依旧是大窑嘉宾系列。
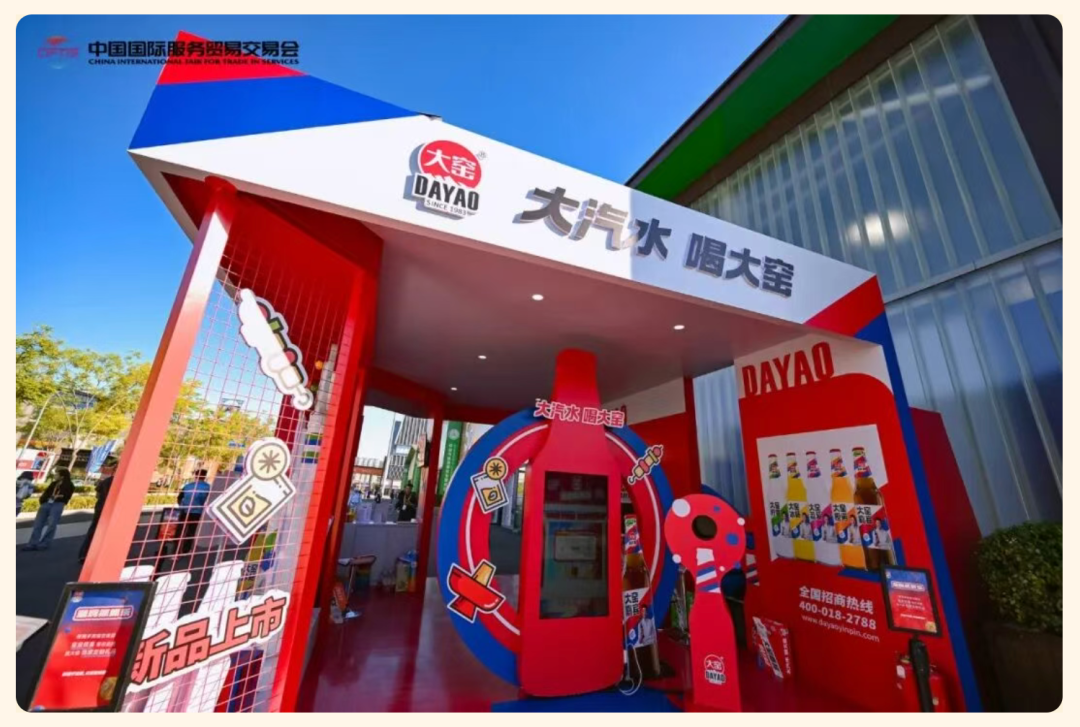
图源:中国国际服务贸易交易会
但并非所有碳酸饮料都不行了。今年前三季度,“两乐”在中国市场的表现都还不错。
百事在亚太市场除了食品板块表现亮眼之外,无糖、低糖饮品也在持续带动饮料板块销量增长。
而可口可乐的含气饮料全球单箱销量增长5%,其中,旗舰品牌可口可乐全球增长5%,无糖可口可乐全球增长16%,两者在各市场大区均实现增长。其中,亚太市场单箱销量同比增长6%,主要得益于中国等市场的增长。
显然,国内汽水的整体市场规模相对稳定甚至收缩,龙头企业的业绩持续增长,那么就意味着中小品牌的市场份额被龙头企业吞噬了。至于排名老三的大窑市场份额是涨是跌,只有大窑自己最清楚。
而外界也能够从孙亦农出任大窑CEO未满一年就被“换帅”的消息中窥得一斑。
与此同时,据CBNData报道,KKR收购大窑股份附带对赌条款,2025至2027年累计净利润不低于18亿元。
也就是说,在这三年里,大窑每年都要赚到6个亿……这是个什么水平呢?按今年上半年31家饮料上市企业的成绩平均测算,整体净利率大约在14%左右,而撇除农夫山泉这类超高毛利率后,剩下30家企业的整体净利率不足11%。
即便按净利率14%来计算,大窑每年要实现6个亿的净利润,那么其营收就要达到42亿元以上。很显然,大窑的净利率达不到这么高,也就意味着其需要更高的营收才能达到对赌条件。
所以,单就这两年饮品市场的竞争态势来看,上述对赌条件,犹如是悬在大窑头上的“达摩克利斯之剑”。
大窑的“可乐”情结
为什么说大窑有“可乐”情结呢?
大窑在被收购后,连续两任CEO都有可口可乐背景。
孙亦农作为快消品行业的资深老兵,除了在雀巢等大型外资企业履职之外,其同样也在可口可乐工作多年,比如在可口可乐装瓶投资集团中国区任职三年,离职时的职务是南区总经理。
而接任孙亦农出任大窑CEO一职的刘莉冬,虽然称得上是内部“培养系”,但其也可口可乐体系精耕多年,曾任中粮可口可乐市场部总经理、销售部总经理,统筹全国品牌营销、渠道销售与新零售合作。
值得一提的是,刘莉冬出任CEO的消息放在了正式官宣之前,并且首秀放在了“2026年大窑饮品全国经销商大会”上,并宣布了大窑全新的“2.0战略全景”。
由此可见,大窑对刘莉冬还是寄予厚望的,并且也赋予了足够发挥其才干的权利和空间。
但事实上,除了看到大窑在官方发文中展现的“8个(产品、渠道、市场、品牌、版图、技术、产能、形象)新维度”之外,很难感知到其2.0战略的具体变化。唯一比较直观的是产品架构,大窑过去常说的“1+2+N”(碳酸+果汁、植物蛋白+N)产品架构在2.0时代变成了“1+1+N”。
事实上,大窑旗下除了大窑嘉宾之外,也有不少新品类。比如大窑20香、益生元果汁汽水、查元香无糖茶、宜养说植物蛋白饮料,最近还推出了“焕爽”0糖苏打汽水(白桃味和青柠味)……
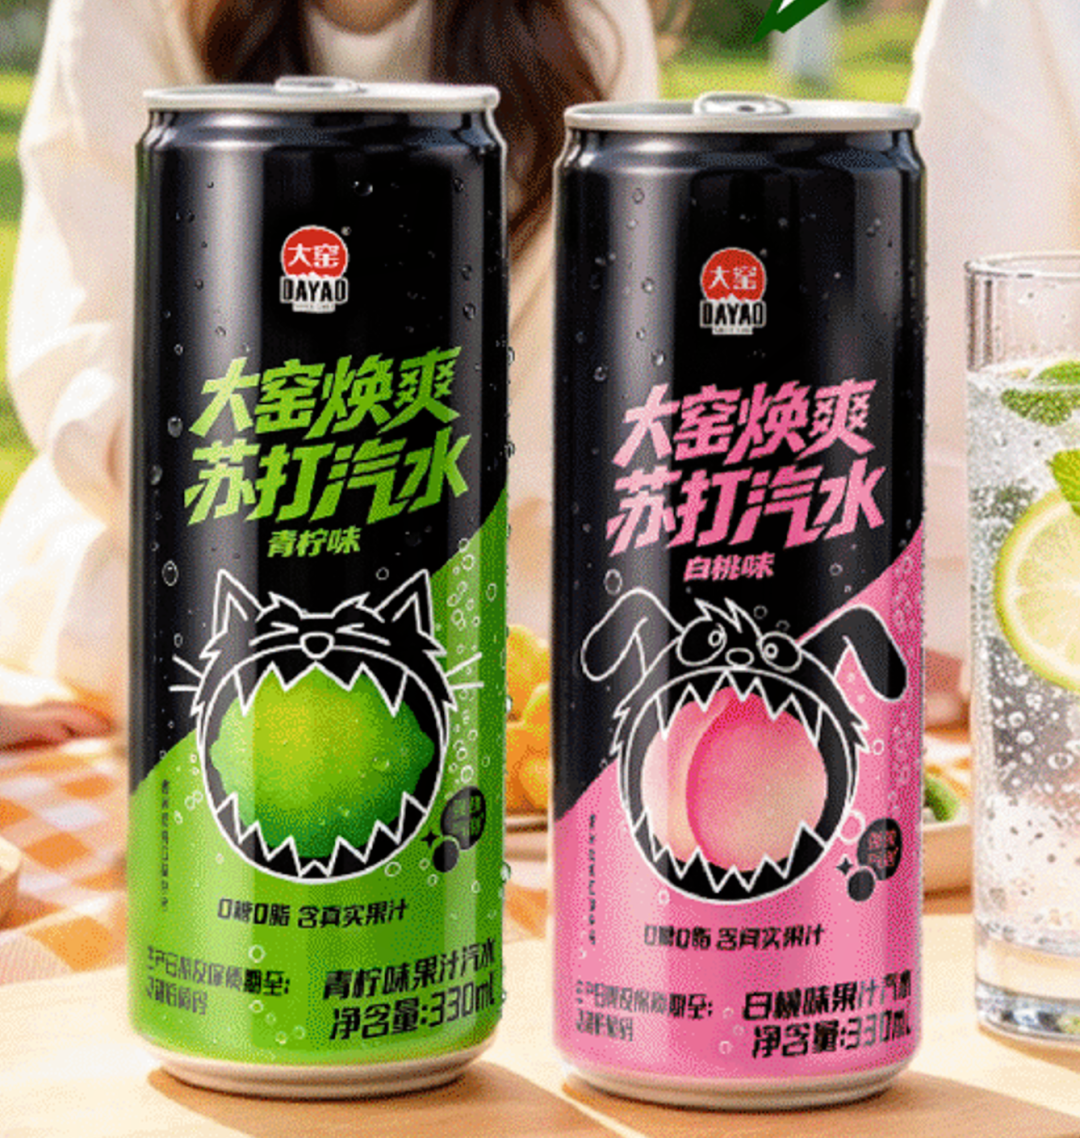
图源:大窑饮品
事实上,在产品层面,大窑长期面临“骑虎难下”的局面。主要收入来自玻璃瓶装的大窑嘉宾系列,但其成分又一直被消费者“吐槽”,所以大窑也在试图“创新谋变”。
更为重要的是,大窑希望加速在餐饮渠道之外的市场渗透。显然,玻璃瓶装的大窑嘉宾是无法实现这一愿景的,于是大窑也推出了易拉罐和PET瓶包装,但消费者接受度并不算高。而大窑的其他品类,在离开了餐饮渠道的溢价空间之后,很难在通路渠道“虎口拔牙”。
比如,大窑嘉宾在餐饮市场可以给终端留出2元/瓶甚至更高的利润空间,但在餐饮市场之外,几乎没有这种覆盖范围广、销量大的终端类型了。即便有,大窑的其他产品也很难再复刻了,因为现在各大饮品品牌都对餐饮渠道虎视眈眈,一有响动,势必蜂拥而上。
但在餐饮和通路渠道“齐头并进”这方面,可口可乐堪称业内“标杆”,从这一点来说,大窑引进可口可乐体系的人来掌舵也在合适不过了。
不过,可口可乐和大窑并不在同一水平上。对于消费者而言,可口可乐可以是可乐、芬达、雪碧、醒目,也可以是果粒橙、纯果乐……但大窑目前还只是“大窑嘉宾”。
更为重要的是,大窑要想缓解身上的压力,就需要把产品摆到各种终端的货架上去。但就目前渗透率最高、发展最快的量贩零食店,能见到大窑的产品,依旧只有“大窑嘉宾”,尽管大窑出了不少新品,但目前终端能见到的机会并不多。
与此同时,虽然大窑先后在内蒙古、宁夏、辽宁、吉林、安徽、陕西、山东等地投资建设了8大智能生产基地,但从饮品行业的产能服务半径来看,大窑的产业端并不足以支撑它对南方市场的广泛渗透。
所以,对大窑而言,2.0时代只能算是个新开局,至于新帅、新战略,能够给大窑带来哪些改变?待对赌到期后外界就能真正看到了。