 77,521
文|锦缎
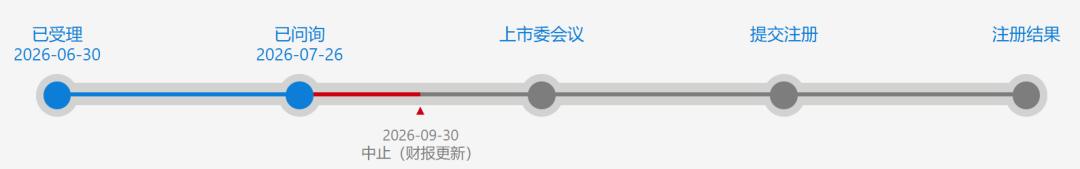
2026年初冬,北京大兴。洁净车间里,细胞在培养袋里静静扩增;上交所系统里,艺妙生物(艺妙神州)的IPO审核状态,挂着一行字:“中止(财报更新)”。
一边是资本时钟暂停,一边是生命时钟走动。
11月3日,国家药监局一纸批件落下:泊基奥仑赛注射液,商品名“赛泊华”,获批上市。这是艺妙神州第一款自研药,也是北京市首款获批的CAR-T。
外界说它走运:IPO刚踩了刹车,药先撞了线。
可如果掀开“走运”这两个字,底下压着的不是巧合,而是一份写了十一年的对赌协议:一边是投资人,一边是创始人;一侧是监管,一侧是病人;一个是复活条款,一个是活着的细胞。
01中止不可怕,撤单才可怕
IPO“中止”听上去像坏消息。但艺妙这次的中止,只是财报过期:补一份新审计数,就能恢复审核。
真正有张力的,是时间差。
2026年6月30日申报,9月30日中止。申报时,IM19还写着“NDA审评中”;补表时,批文已经落地。招股书里“首款产品待上市”的假设句,自动变成了过去时。
这像一场精密的运气:不是赌赢了监管,而是把资本节奏,押在了技术节奏的后半拍。
更微妙的是对赌。
招股书写得很清楚:公司层面对赌——回购、优先清算——永久终止、不可恢复;但创始股东层面的对赌,比如回购、反稀释、共同出售、E轮业绩补偿,自申报受理前一日“休眠”,一旦上市申请撤回、终止审查、不予批准或不予注册,条款自动复活,视为从未失效。
这是一根悬在何霆、鲁薪安、齐菲菲三个人头上的线。
IPO顺利,线化成烟;IPO折戟,线落回脖子。
所以“中止”不可怕,“撤单”才可怕。而IM19获批,恰好把最危险的那段窗口用另一件事盖住了:药先变成资产,对赌的紧绷就松了一寸。
赛泊华这张批文,对艺妙不只是“临床胜利”,更是“合同胜利”——它拆掉了两枚炸弹。
第一枚炸弹,是华东医药的1.25亿首付款。
2024年8月,艺妙把IM19的境内独家商业化授权给华东,首付款1.25亿,里程碑最高9.5亿。协议里藏着期限:若IM19未能在2026年12月31日前完成首次新药注册,首付款存在退回风险。
11月3日批文落下,距年底还剩58天。雷,提前拆了。
第二枚炸弹,是对赌里的“商业化假设”。
未盈利biotech闯科创板第五套标准,审核员最怕两件事:药批不下来、批下来卖不动。IM19获批前,问询回复里所有收入预测都是纸面模型;获批后,模型有了锚点——华东接销售,艺妙保生产,首付款不退,里程碑可谈。
对赌的底层逻辑,从来不是“逼创始人赔钱”,而是“逼公司把药做出来”。药做出来了,对赌就从绞索变成了背景音。
02一款不性感的药,靠什么站住脚
赛泊华的数据不算漂亮:3月ORR 58.3%,最佳ORR 72.9%,mPFS 5.98个月。放在全球CD19 CAR-T里,疗效只是中位。
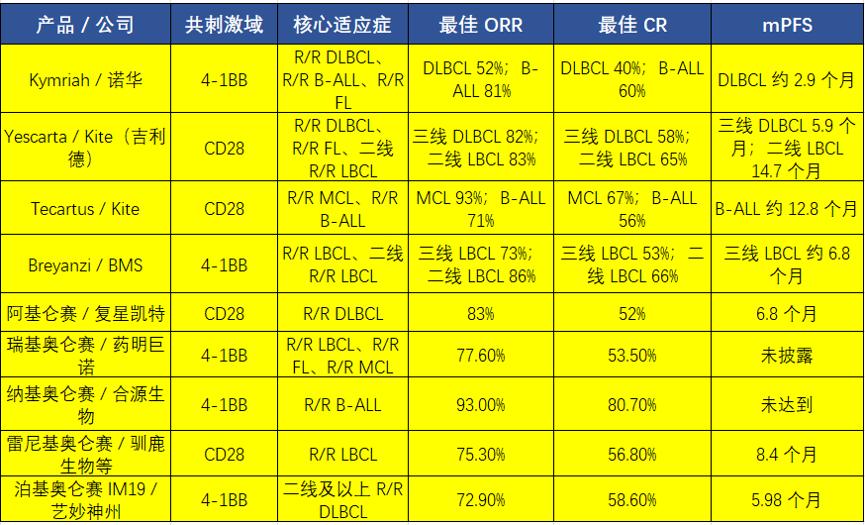
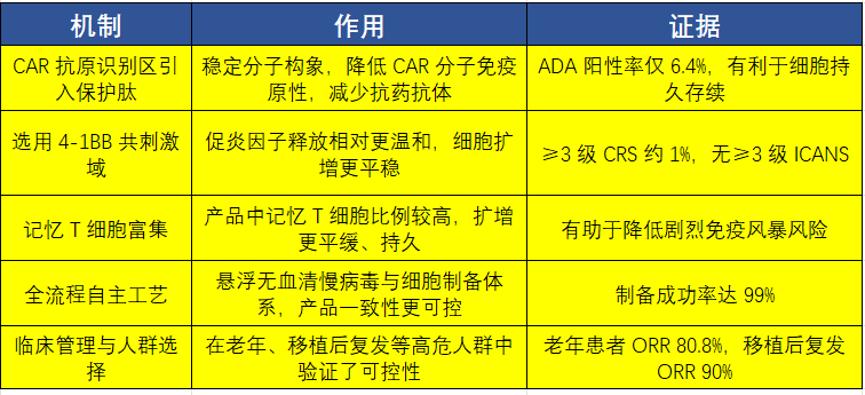
但它有一张很硬的安全牌:≥3级CRS只有0.9%,没有3级及以上ICANS,老年亚组ORR 80.8%,移植后复发亚组90%。
为什么这重要?因为对赌恢复的前提是“IPO失败”,而IPO失败的前提往往是“持续经营能力被否”。持续经营能力怎么证明?不是ORR高三个点,而是:医生敢把药开给最差的患者;ICU占用低,治疗中心能落地;真实世界不良反应可控,不闹出黑框警告;华东渠道愿意推,商保愿意接。
低毒,就是商业化的安全边际,也是给资本方的定心丸。
艺妙把“猛药”炼成“细药”:4-1BB慢信号、保护肽scFv、悬浮无血清慢病毒、记忆T富集。这些工艺上的复利,表面是临床指标,底层是对赌防护垫——细胞回输后不炸,公司就不会在获批后突然被安全事件打回原形。
国内CD19 CAR-T已经6款,LBCL挤着5款,赛泊华是后发者。
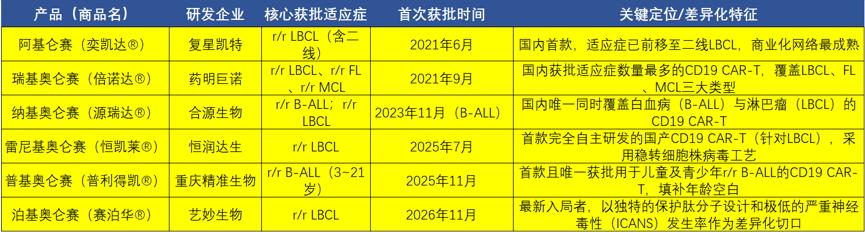
它不拼“疗效冠军”,拼“临床工作流”:别家不敢收的老年、移植后复发,它收;别家要ICU监护,它可能普通血液科病房就能管;百万元级定价还没落地,但低毒天然适配商保和惠民保的“可管理风险”模型。
从对赌视角看,这叫“缩小收入波动”。价格战早晚会来,但低毒能换来治疗中心数量、住院天数、不良反应处理成本上的优势,这些最后都会变成净利率。
IPO问询最尖刻的一问是:你三年亏6.2亿,账上理财3亿,却要补流6.25亿,凭什么?艺妙的回答只能是:IM19获批后,CDMO的负毛利会被自研药摊薄;产能不是闲置,是预备3000人份/年的未来。批文让这个故事从“画饼”变成了“样品”。
03对赌不是枷锁,是节奏器
很多人以为对赌是枷锁。但艺妙这版对赌设计,其实相当聪明。
公司不当回购义务人,合规过关;创始人个人扛兜底,投资人放心;休眠加复活,申报期不干扰审核,失败期不空手离场。
这对创始人是压力,也是节奏器。
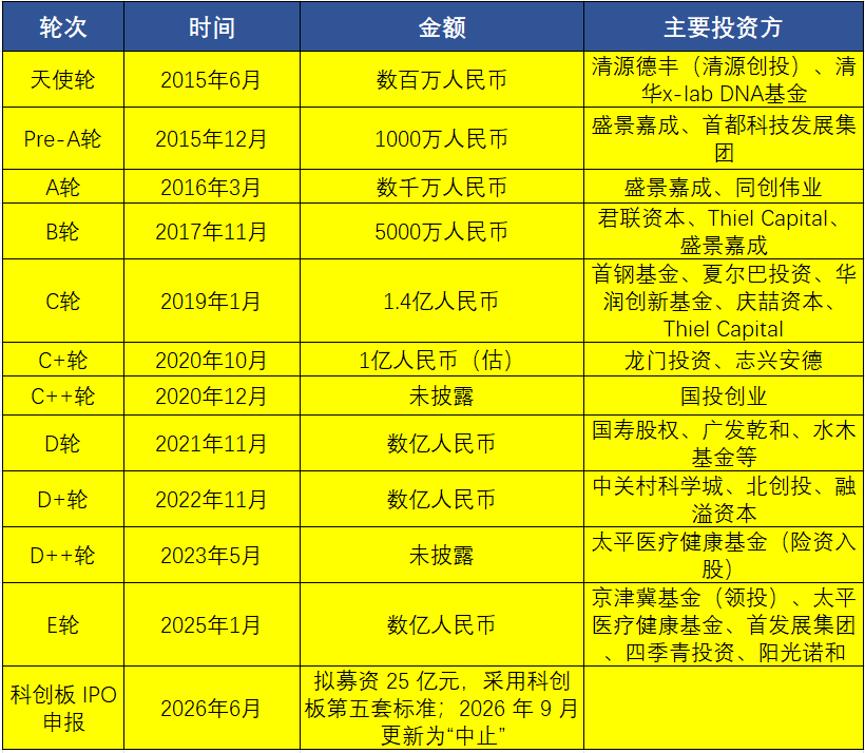
何霆三人不是没触过对赌。2025年3月,为履行历史业绩补偿,三人曾向20余家投资方无偿转让约4.6万元注册资本,部分股份一度质押。那一次小触发,像一次彩排。
所以这一轮,他们把管线节点卡得极准:IM19在年底大限前获批,IPO中止期补表,问询恢复后拿“已商业化”叙事重讲估值。对赌没有拖后腿,反而逼着团队别在实验室里浪漫太久。
中止与获批,其实是同一件事的两面。
IPO中止,是资本在问:持续经营能力成立吗?
NDA获批,是临床在答:这活细胞,真能救人。
对赌复活条款,是中间那根弦——它提醒创始人,资本可以等,但不能一直等;病人可以等,但时间不原谅空转。
艺妙“走运”的顺序,其实是反的:先有IM19获批的可能,IPO中止才只是技术性停车;先有对赌休眠,批文才把创始人从个人回购风险里暂时解放;先有低毒平台,红海才容得下它一个后发座位。不是命运偏爱它,是它在对赌倒计时里,把每一步都跑在了截止日期前面。
04运气,是十一年没改过的一件事
批文不是终局。
赛泊华的中位PFS不算长,真实世界低毒还要再验证;LBCL赛道5款同靶,定价和商保是硬仗;CDMO还在亏,25亿募投要花在刀刃上;对赌只是休眠,不是消失,若注册环节被否,线还会落回来。
更深的命题是:一家创新药企的“运气”,不该永远绑在创始人个人回购上。
好公司最终要靠三件事接住对赌:产品有临床价值,平台有制造能力,商业有支付闭环。艺妙第一件刚盖章,第二件在跑,第三件才开头。
我们总喜欢把生物科技的成功讲成传奇:某个深夜突变,某张批件从天而降。
艺妙不是。
十一年前,三个清华博士先互相抽血,再自己养细胞;先签对赌,再清对赌;先被问“凭什么”,再用96例中国患者回答“凭安全、凭高危人群、凭自主工艺”;先在IPO里踩下中止键,再让药监局把暂停键按成放行键。
所谓走运,从来不是蒙对一次,而是在所有人急着变现的十一年里,没改过要造“活的药”这件事。
眼下,赛泊华只是拿到了入场券。接下来要看的,是它能不能在年底前把首付款坐实、把治疗中心铺开、让商保愿意接。但至少,那三个当年互相抽血的清华博士,这一次不用再担心个人回购的风险了。
他们的药,已经交到了病人手里。